1、就今年前三个季度的总体经济运行状况看,供给和外需增长,内需仍在寻底,整个经济呈现供给侧缓慢恢复与升温,需求侧依然低迷,两者仍存在明显差距和错配,供强需弱,利润向上游转移的局面。
一是市场信心缺乏的问题依然存在,尤其是私人部门的投资信心已跌至较低位。今年1-8月的统计数据显示,固定资产投资同比下降7.2%,为2024年发布此项指标以来首次出现负值,其中2-7月间每月的环比均为负值,而此项下的民间投资同比下降10.1%。
二是三大投资板块(基建投资、房地产投资、海外投资)全面收缩,随着基建密度达到一定水平,城镇化渐入平稳期,人口总量转为收缩态势,通过加大基建投资来拉动经济增长的边际效益将趋于递减。土地出让收入从2021年的8.7万亿元跌至2026年的不足3万亿元,而地方债务余额达到58.54万亿元,2026年新增债券11.89万亿元,财政支出预算首次突破30万亿元,收入端萎缩伴随着支出端刚性不减,能用于基建并通过基建来刺激经济的钱越来越少。今年1-8月基建投资同比下降4.0%,其中7月单月同比下降11.2%,负增长已成为新趋势。目前,我国高速铁路网“八纵八横”主框架基本成型,高速公路通车里程世界第一,城镇化率达到67.89%,而人口每年净减少数百万,新建新城或新区的市场需求已不存在。
6月11日,记者从教育部获悉,《2024年全国教育事业发展统计公报》发布。公报显示,2024年,全国共有各级各类学校47.00万所,其中,幼儿园25.33万所、民办校15.28万所,延续了续2023年以来的万余所降幅。特殊教育学校及在教学生数量则保持了近年来的上升走势,国内特殊教育覆盖面进一步攀升。
在学前教育领域,少子化的冲击正持续显现。公报显示,2024年全国共有幼儿园25.33万所,其中普惠性幼儿园22.10万所,占全国幼儿园的87.26%。全国共有学前教育在园幼儿3583.99万人,学前教育毛入园率92.00%。
一、商业银行表外业务演进和发展
目前,表外业务带来的非利息收入已成为银行优化营收结构、实现可持续发展的重要支撑。表外业务品种的日益丰富,在不断满足广大企业和个人多元化金融服务需求的同时,通过占用较少或不占用资本,有效降低了商业银行运营成本,可以保障资本的充足性和安全性。发展表外业务目前已成为商业银行实现轻资本运营,提高市场竞争力,降低风险水平的重要转型路径。
早期我国商业银行以传统信贷间接融资为主导,表外业务品种较为单一,主要为支付结算、承诺担保等简单业务。我国表外业务的定义第一次出现在人民银行2000年发布的《商业银行表外业务风险管理指引》(银发(2000)344号),首次在政策文件中明确了表外业务包括担保类、承诺类和金融衍生交易类三个类型。此后,银监会于2003年对工、农、中、建四家国有独资商业银行的表外项目和表外业务情况进行全面调查后,将表外业务纳入2004年的《商业银行不良资产监测和考核暂行办法》和《商业银行资本充足率管理办法》。2011年银监会正式发布《商业银行表外业务风险管理指引》(银监发(2011)31号),将表外业务划分为担保类、承诺类两种类型业务。
普惠金融一直以来都是银行非常重要的一个业务,也是银行不得不去做的一个业务。
尤其是最近几年为了支持实体经济,尤其是支持小微企业的发展,监管部门更是给各大银行普惠金融设置了各种指标,比如“两增”等。
对于这些普惠金融,你想做也得做,不想做也得做,因为这是一个“政治任务”。
结果很多银行都只能硬着头皮去做,最后一不小心个贷不良率就上升了。
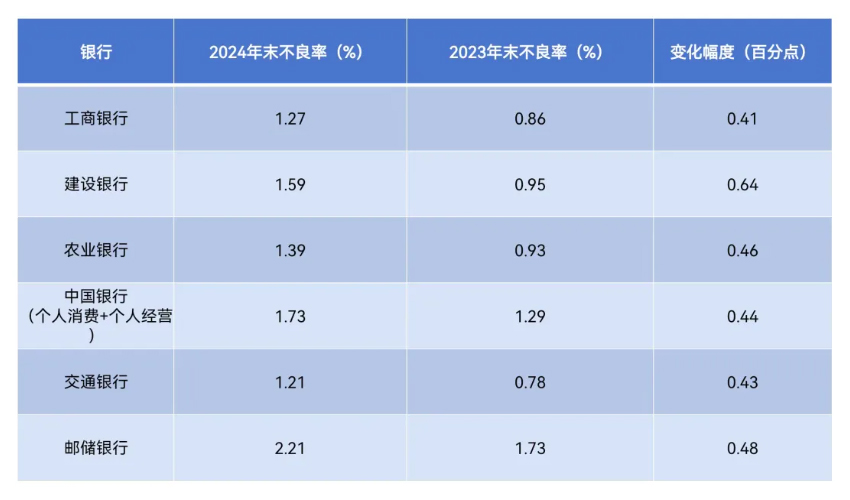
从很多银行公布的2024年财报数据来看,很多银行的个人经营贷不良率都明显上升了不少。
比如工商银行2024年个人经营贷不良率为1.27%,较上年末的0.86%上升0.45个百分点。